2024年商品房销售市场专题分析 趋势、挑战与机遇
一、市场总体概况
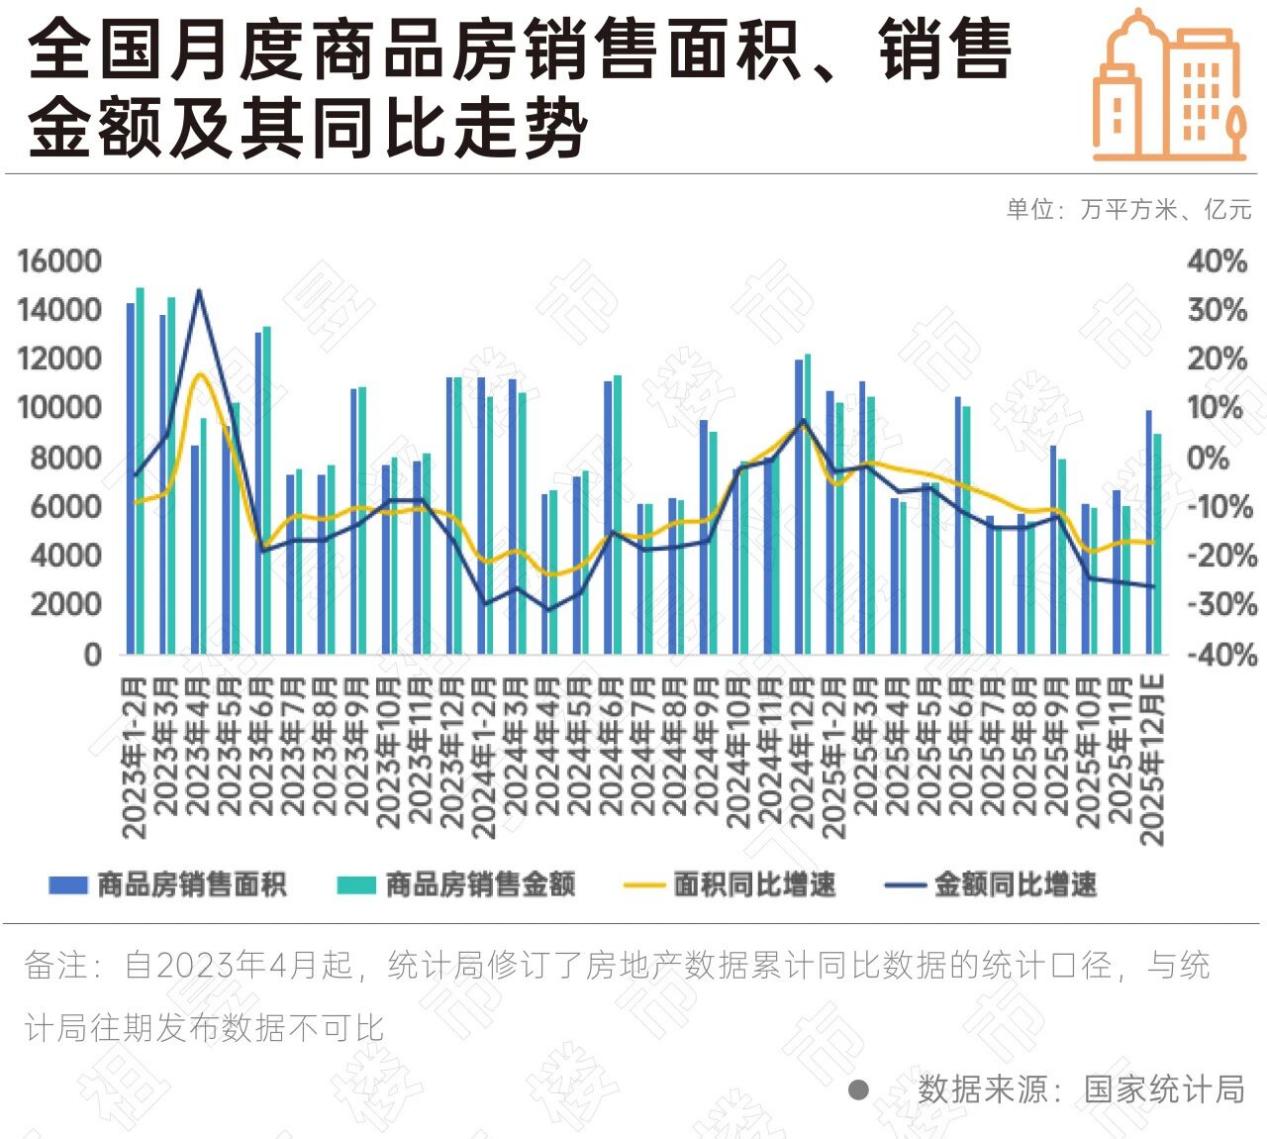
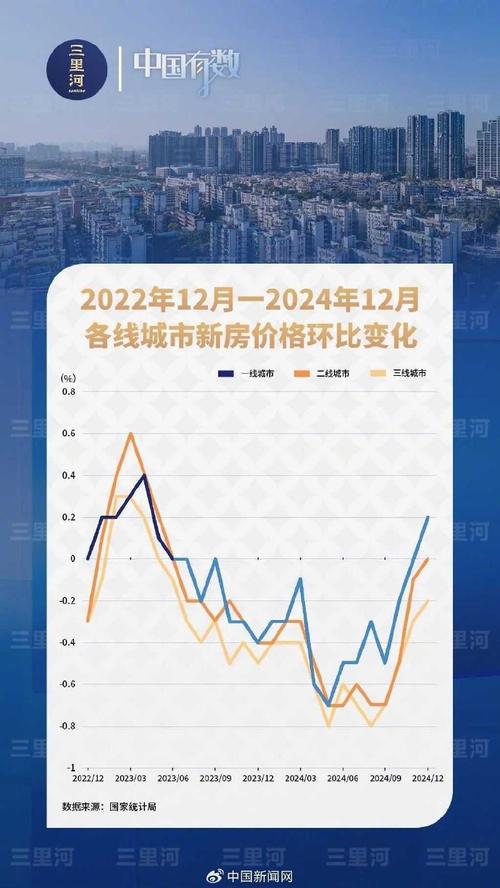
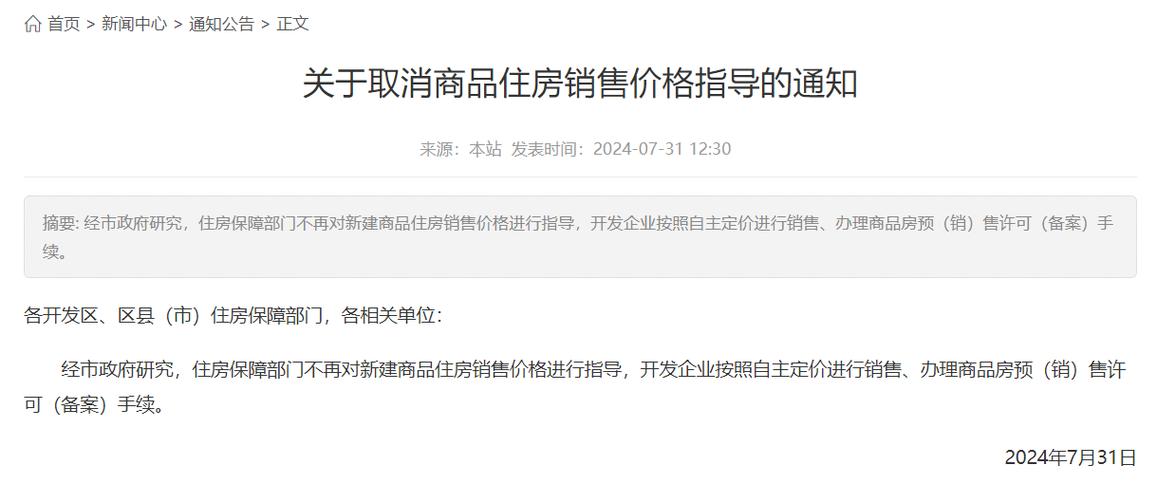
2024年,我国商品房销售市场在“房住不炒”总基调与“因城施策”政策框架下,呈现“总体承压、局部回暖”的格局。据国家统计局数据显示,1—11月全国商品房销售面积同比下降约5.3%,销售额同比下降约8.7%,降幅较2023年收窄,但市场分化依然显著。一线及强二线城市在限购优化、信贷支持等政策带动下,成交量有所企稳;三四线城市库存去化压力仍然较大。
二、影响销售的核心因素
- 政策环境:首付比例下调、房贷利率降至历史低位、存量房贷利率调整等政策组合拳,降低了购房门槛与成本;“以旧换新”、房票安置等创新举措在多个城市推广,激活改善性需求。
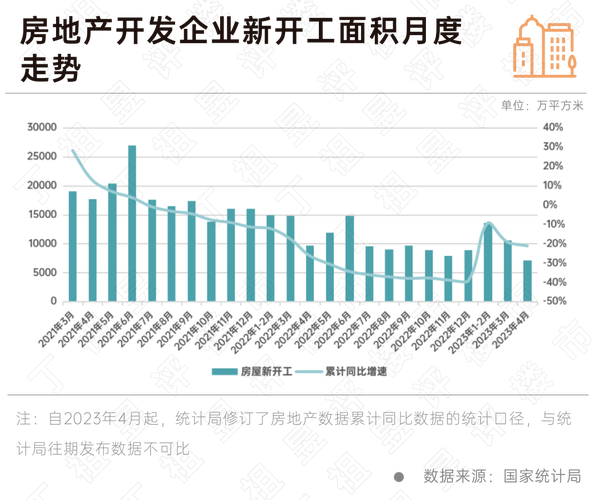
- 供需关系:全国商品房待售面积仍处高位,部分城市供给过剩与需求不足并存;房企投资收缩,新开工面积持续下降,未来新增供应将减少。
- 购房者预期:收入预期偏弱与房价上涨预期转变,导致观望情绪浓厚;刚需与改善需求仍是成交主力,投资投机需求基本退出。
- 企业端:房企资金压力尚未根本缓解,降价促销成为常态,部分项目以价换量显著;保交楼政策持续推进,修复市场信心。
三、销售结构特征
从产品看,改善型大户型、高品质住宅销售表现相对较好,刚需小户型竞争激烈;从区域看,核心城市核心地段项目去化率较高,远郊及新区项目去化缓慢;从渠道看,线上营销、开发商自销与渠道分销结合更紧密,线上看房、直播卖房等数字化手段占比提升。
四、面临的挑战
一是库存去化压力大,尤其三四线城市及部分二线远郊区域;二是房企流动性风险仍需防范,部分项目交付进度影响购房者信心;三是居民资产负债表修复需要时间,购房意愿回升缓慢;四是土地市场低迷可能影响未来供应结构与城市发展。
五、趋势展望与建议
展望2025年,商品房销售市场有望在政策持续发力和经济逐步复苏下逐步筑底。建议从供需两端协同发力:供给端优化土地供应、推动存量商品房收储用作保障性住房;需求端进一步降低购房成本、完善二手房交易流程、支持合理住房需求;企业端加快向新发展模式转型,注重产品力与服务力,提升项目交付品质。市场正从规模扩张转向质量提升,精准把握结构性机会将是各方主体破局关键。
如若转载,请注明出处:http://www.lyfcjykf.com/product/31.html
更新时间:2026-10-26 11:30:56