2025年商品房成交规模同比收窄,全面迈入稳市场周期
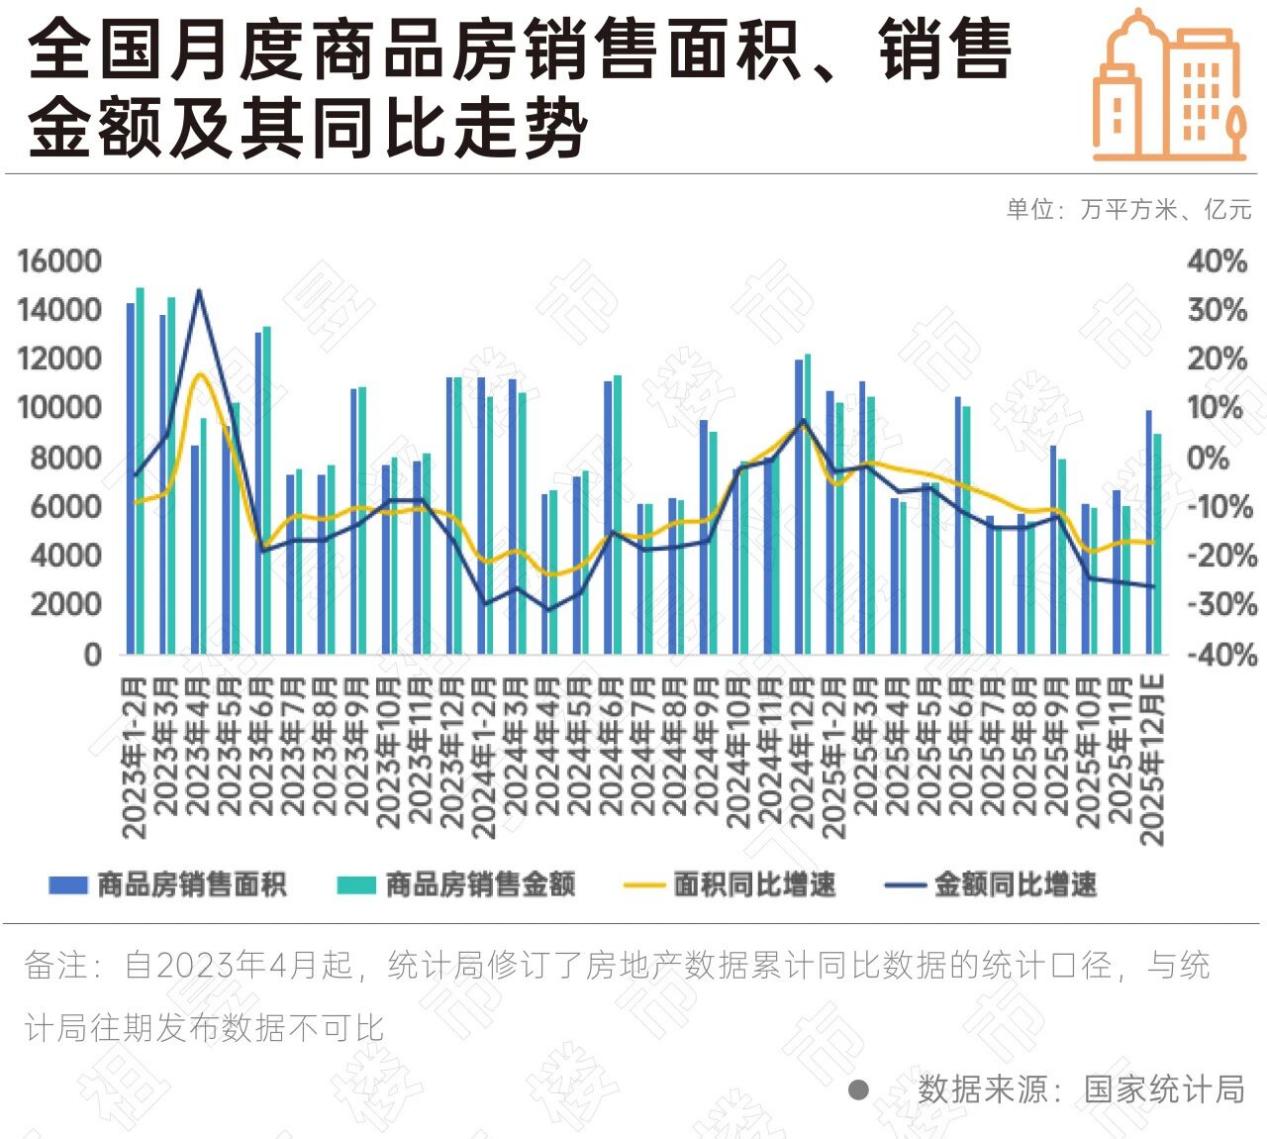
2025年,中国商品房市场在经历深度调整后,呈现出成交规模同比收窄的态势,标志着行业全面迈入稳市场周期。国家统计局数据显示,1—11月全国商品房销售面积同比下降约3.5%,降幅较2024年同期收窄近8个百分点;销售额同比下降约2.8%,收窄幅度更为明显。这一变化表明,在政策持续发力与市场自发修复的共同作用下,商品房销售正逐步从快速下行转向低位企稳。
从季度走势看,一季度受春节假期及前期政策效应递减影响,成交同比仍有一定下滑;二季度在核心城市限购优化、房贷利率下调等政策带动下,销售面积同比降幅首次收窄至5%以内;三季度随着“稳市场”政策组合拳密集出台,包括降低首付比例、放宽普通住宅认定标准、推进城中村改造货币化安置等,市场信心有所回升,重点城市成交量环比连续增长;四季度成交规模同比基本持平,部分热点城市甚至出现小幅正增长,全年呈现“前低、中稳、后平”的收敛特征。
区域分化依然显著。一线及强二线城市凭借产业支撑和人口流入,成交面积同比降幅普遍在2%以内,二手房市场活跃度提升,置换链条逐步打通;而部分三四线城市受库存压力与需求透支影响,同比降幅仍超过6%,但较2024年已明显收窄。从产品结构看,改善型需求成为成交主力,120平方米以上户型销售占比提升至42%,绿色、智能、健康住宅更受青睐,反映出居住需求从“有没有”向“好不好”转变。
成交规模收窄的背后,是房地产行业全面迈入稳市场周期的深层逻辑。供给端,房企融资协调机制持续落地,保交房攻坚战取得阶段性成果,新开工面积降幅收窄,土地市场点状回暖,核心城市优质地块溢价成交增多;需求端,政策从“托底”转向“促稳”,因城施策空间进一步打开,住房消费的合理需求得到更好支持。租赁住房、保障性住房建设加速推进,住房供应体系不断完善,为市场长期稳定奠定基础。
展望2026年,商品房市场有望延续企稳态势,成交规模同比降幅进一步收窄,部分核心城市或率先回正。但需注意,市场复苏仍受居民收入预期、房价预期及库存去化速度等因素制约,稳市场政策需保持连续性和精准性。2025年是商品房市场从“寻底”向“筑底”过渡的关键一年,成交规模的同比收窄正是市场逐步出清、迈向新平衡的积极信号,房地产行业正朝着平稳健康发展的新模式稳步迈进。
如若转载,请注明出处:http://www.lyfcjykf.com/product/41.html
更新时间:2026-10-26 02:57:12